Có phải thông báo cho bên thế chấp khi bên vay tất toán khoản vay rồi vay lại?
Việc thông báo cho bên thế chấp khi bên vay tất toán rồi vay lại không có quy định bắt buộc chung, mà phụ thuộc vào việc hợp đồng thế chấp có xác định rõ phạm vi bảo đảm cho các nghĩa vụ trong tương lai hay không. Nếu hợp đồng ghi rõ hạn mức và thời hạn bảo đảm, ngân hàng không bắt buộc phải thông báo; ngược lại, nếu điều khoản không rõ ràng hoặc chỉ gắn với khoản vay cũ, việc xác nhận lại với bên thế chấp là cần thiết để tránh rủi ro pháp lý. Bài viết này, tác giả tập trung phân tích quy định của pháp luật trên cơ sở thực tiễn áp dụng, từ đó đưa ra một số kiến nghị hoàn thiện.
Đặt vấn đề
Trong thực tiễn giải quyết tranh chấp tín dụng, một vấn đề thường phát sinh là phạm vi trách nhiệm của người thứ ba dùng quyền sử dụng đất của mình để bảo đảm nghĩa vụ trả nợ cho bên vay. Tranh chấp thường trở nên phức tạp hơn khi hợp đồng thế chấp có điều khoản rộng, chẳng hạn: bên thế chấp dùng toàn bộ giá trị quyền sử dụng đất để bảo đảm cho mọi nghĩa vụ trả nợ của bên vay đối với ngân hàng, bao gồm nợ gốc, lãi trong hạn, lãi quá hạn, tiền phạt, chi phí xử lý nợ và các khoản phát sinh từ những hợp đồng tín dụng được ký trước, trong hoặc sau thời điểm ký hợp đồng thế chấp, trong một thời hạn nhất định.
Vấn đề đặt ra là: nếu bên vay đã trả hết khoản vay đầu tiên, sau đó tiếp tục vay lại khoản tiền tương đương khoản vay trước, thì ngân hàng hoặc bên vay có phải thông báo cho bên thế chấp biết hay không?
Đây là vấn đề còn tồn tại nhiều quan điểm khác nhau. Tác giả cho rằng, cần xác định trước bản chất của biện pháp bảo đảm, phạm vi nghĩa vụ được bảo đảm, nội dung hợp đồng thế chấp, tình trạng đăng ký thế chấp và cách các bên thực hiện hợp đồng sau khi khoản vay cũ được tất toán. Cách tiếp cận này phù hợp với tinh thần của Bộ luật Dân sự (BLDS) năm 2015, Nghị định số 21/2021/NĐ-CP quy định thi hành BLDS về bảo đảm thực hiện nghĩa vụ và thực tiễn xét xử tranh chấp tín dụng.
Để làm rõ vấn đề này, bài viết tập trung phân tích một số vấn đề cụ thể sau:
1. Khoản vay lại có thuộc phạm vi nghĩa vụ được bảo đảm hay không?
Pháp luật dân sự cho phép dùng tài sản để bảo đảm cho nghĩa vụ hiện tại, nghĩa vụ trong tương lai hoặc nghĩa vụ có điều kiện. Khoản 2 Điều 293 BLDS năm 2015 quy định “nghĩa vụ được bảo đảm có thể là nghĩa vụ hiện tại, nghĩa vụ trong tương lai hoặc nghĩa vụ có điều kiện”. Khoản 3 Điều 293 quy định “trường hợp bảo đảm nghĩa vụ trong tương lai thì nghĩa vụ được hình thành trong thời hạn bảo đảm là nghĩa vụ được bảo đảm, trừ trường hợp có thỏa thuận khác”. Điều 294 BLDS năm 2015 tiếp tục xác định “khi nghĩa vụ trong tương lai được hình thành, các bên không phải xác lập lại biện pháp bảo đảm đối với nghĩa vụ đó”.
Điều 25 Nghị định số 21/2021/NĐ-CP cũng ghi nhận hiệu lực của hợp đồng bảo đảm và hiệu lực đối kháng của biện pháp bảo đảm có thể áp dụng đối với toàn bộ nghĩa vụ trong tương lai. Do vậy, không thể chỉ căn cứ vào việc khoản vay đầu tiên đã tất toán để kết luận ngay rằng hợp đồng thế chấp đã chấm dứt.
Tuy nhiên, Điều 327 BLDS năm 2015 quy định thế chấp tài sản chấm dứt khi nghĩa vụ được bảo đảm bằng thế chấp chấm dứt, việc thế chấp được hủy bỏ hoặc thay thế bằng biện pháp bảo đảm khác, tài sản thế chấp đã được xử lý hoặc theo thỏa thuận của các bên. Vì vậy, điểm quyết định là phải xác định nghĩa vụ được bảo đảm trong hợp đồng thế chấp là một nghĩa vụ cụ thể hay là toàn bộ nghĩa vụ hiện tại và tương lai trong một thời hạn xác định.
Nếu hợp đồng thế chấp chỉ dẫn chiếu đến một hợp đồng tín dụng cụ thể, một số tiền vay cụ thể, một thời hạn vay cụ thể, thì khi khoản vay đó được trả xong, có căn cứ để cho rằng nghĩa vụ được bảo đảm đã chấm dứt. Nếu sau đó bên vay ký một hợp đồng tín dụng mới, dù số tiền vay bằng khoản vay cũ, thì khoản vay sau vẫn có thể là một nghĩa vụ mới. Muốn tiếp tục dùng quyền sử dụng đất của người thứ ba để bảo đảm nghĩa vụ mới này, ngân hàng cần có sự đồng ý rõ ràng của bên thế chấp.
Ngược lại, nếu hợp đồng thế chấp ghi rõ tài sản bảo đảm cho toàn bộ nghĩa vụ trả nợ của bên vay phát sinh tại ngân hàng trong thời hạn 05 năm, bao gồm cả nghĩa vụ phát sinh sau ngày ký hợp đồng thế chấp, có xác định được bên vay, bên nhận bảo đảm, loại nghĩa vụ, thời hạn bảo đảm và giới hạn trách nhiệm, thì khoản vay lại phát sinh trong thời hạn đó có thể vẫn thuộc phạm vi nghĩa vụ được bảo đảm. Trong trường hợp này, hợp đồng thế chấp không đương nhiên chấm dứt chỉ vì một khoản vay cụ thể đã được tất toán.
2. Có bắt buộc phải thông báo cho bên thế chấp khi bên vay vay lại không?
Thực tiễn xét xử cho thấy, còn tồn tại nhiều luồng quan điểm khác nhau khi xác định có bắt buộc phải thông báo cho bên thế chấp khi bên vay vay lại không. Tác giả cho rằng, để làm rõ vấn đề này cần phân loại thành các trường hợp, cụ thể như sau:
Trường hợp thứ nhất: Khoản vay lại nằm đúng trong phạm vi bảo đảm đã được thỏa thuận rõ.
Nếu hợp đồng thế chấp đã thể hiện rõ rằng quyền sử dụng đất được dùng để bảo đảm cho mọi nghĩa vụ trả nợ của bên vay phát sinh tại ngân hàng trong một thời hạn cụ thể, bao gồm cả các khoản vay phát sinh sau ngày ký hợp đồng thế chấp, thì pháp luật hiện hành không đặt ra một thủ tục bắt buộc rằng trước mỗi lần giải ngân hoặc mỗi lần bên vay vay lại, ngân hàng phải thông báo lại cho bên thế chấp. Sự đồng ý của bên thế chấp đã được thể hiện ngay trong hợp đồng thế chấp ban đầu, nếu điều khoản đó rõ ràng, minh bạch và không vượt quá ý chí cam kết của bên thế chấp.
Cách hiểu này phù hợp với Điều 293, Điều 294 BLDS năm 2015 và Điều 25 Nghị định số 21/2021/NĐ-CP. Văn bản hợp nhất số 06/VBHN-NHNN năm 2026 (Thông tư quy định về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đối với khách hàng) hợp nhất quy định về hoạt động cho vay của tổ chức tín dụng đối với khách hàng, cũng cho thấy thỏa thuận cho vay phải xác định các nội dung cơ bản của khoản vay như số tiền hoặc hạn mức, mục đích sử dụng vốn, phương thức cho vay, thời hạn, lãi suất, trả nợ và xử lý nợ. Điều này chứng minh mỗi khoản vay có nội dung riêng, nhưng không loại trừ khả năng khoản vay đó đã được bảo đảm trước bằng một hợp đồng thế chấp cho nghĩa vụ tương lai.
Dù vậy, về quản trị rủi ro, ngân hàng vẫn nên thông tin cho bên thế chấp hoặc có cơ chế gửi sao kê, thông báo phát sinh nghĩa vụ nếu hợp đồng có thỏa thuận. Việc thông báo trong trường hợp này không phải là điều kiện làm phát sinh hiệu lực của thế chấp mà còn có ý nghĩa chứng minh sự minh bạch, thiện chí và hạn chế tranh chấp.
Ví dụ: Ông A dùng quyền sử dụng đất của mình để thế chấp tại Ngân hàng X, bảo đảm cho toàn bộ nghĩa vụ trả nợ của Công ty B phát sinh tại Ngân hàng X trong thời hạn từ ngày 01/01/2024 đến ngày 01/01/2029, giới hạn tối đa nghĩa vụ được bảo đảm là 03 tỷ đồng. Năm 2024, Công ty B vay 01 tỷ đồng và đã trả hết. Năm 2025, Công ty B tiếp tục vay 01 tỷ đồng, cùng ngân hàng, cùng loại nghĩa vụ, không vượt giới hạn 03 tỷ đồng, hợp đồng thế chấp chưa bị xóa đăng ký và ngân hàng chưa giải chấp tài sản. Trong tình huống này, khoản vay năm 2025 có cơ sở được xem là nghĩa vụ trong tương lai đã nằm trong phạm vi thế chấp. Pháp luật không bắt buộc ngân hàng phải thông báo lại cho ông A trước từng lần vay, trừ khi hợp đồng có thỏa thuận khác.
Trường hợp thứ hai: Khoản vay lại vượt khỏi phạm vi cam kết hoặc điều khoản bảo đảm không rõ ràng.
Nếu hợp đồng thế chấp chỉ ghi chung chung “bảo đảm mọi nghĩa vụ” nhưng không xác định rõ thời hạn, hạn mức tối đa, loại nghĩa vụ, chủ thể được bảo đảm, hoặc không làm rõ nghĩa vụ tương lai nào được bao phủ, thì không nên mặc nhiên coi tài sản của bên thứ ba là tài sản bảo đảm vô hạn cho mọi khoản vay về sau. Trong trường hợp này, việc bên vay tất toán khoản vay cũ rồi ký khoản vay mới cần được xem là tình tiết quan trọng để kiểm tra lại phạm vi cam kết của bên thế chấp.
Điều 404 BLDS năm 2015 yêu cầu giải thích hợp đồng không chỉ dựa vào ngôn từ mà còn phải căn cứ vào ý chí của các bên trong toàn bộ quá trình trước, tại thời điểm xác lập và khi thực hiện hợp đồng. Nếu hợp đồng do ngân hàng soạn sẵn theo mẫu, Điều 405 BLDS năm 2015 quy định điều khoản không rõ ràng phải được giải thích bất lợi cho bên đưa ra hợp đồng theo mẫu; điều khoản làm tăng trách nhiệm hoặc loại bỏ quyền lợi chính đáng của bên kia có thể không có hiệu lực, trừ trường hợp có thỏa thuận khác.
Vì vậy, trong nhóm trường hợp thứ hai này, ngân hàng không chỉ nên thông báo mà cần có sự xác nhận hoặc thỏa thuận bổ sung của bên thế chấp. Việc không thông báo không làm vô hiệu hợp đồng tín dụng giữa ngân hàng và bên vay nhưng có thể làm phát sinh rủi ro khi Tòa án không chấp nhận xử lý tài sản thế chấp của người thứ ba để thu hồi khoản vay phát sinh sau.
Ví dụ 1: Bà C thế chấp quyền sử dụng đất để bảo đảm cho Hợp đồng tín dụng số 01, số tiền vay 01 tỷ đồng, thời hạn 12 tháng. Sau 12 tháng, bên vay trả hết nợ. Ngân hàng và bên vay sau đó ký Hợp đồng tín dụng số 02, cũng số tiền 01 tỷ đồng nhưng là hợp đồng mới. Nếu hợp đồng thế chấp không có điều khoản bảo đảm nghĩa vụ tương lai, không có phụ lục hoặc xác nhận của bà C về việc tiếp tục bảo đảm cho Hợp đồng tín dụng số 02, thì không nên xử lý quyền sử dụng đất của bà C để thu hồi nợ của khoản vay mới.
Ví dụ 2: Điều khoản “bảo đảm mọi nghĩa vụ” nhưng không rõ giới hạn.
Hợp đồng thế chấp do ngân hàng soạn theo mẫu chỉ ghi rằng bên thế chấp bảo đảm “mọi nghĩa vụ hiện tại và tương lai” của bên vay, nhưng không ghi thời hạn bảo đảm, không ghi hạn mức tối đa, không xác định rõ loại nghĩa vụ và không chứng minh được bên thế chấp đã được giải thích đầy đủ về rủi ro. Khi có tranh chấp, Tòa án cần giải thích hợp đồng theo Điều 404 và Điều 405 BLDS năm 2015. Trong trường hợp điều khoản mơ hồ, bất lợi cho bên thế chấp, việc xử lý tài sản của người thứ ba đối với khoản vay phát sinh sau sẽ có rủi ro pháp lý cao.
Đặc biệt, thực tiễn xét xử phát sinh vấn đề cần giải quyết là trường hợp vay lại cùng số tiền có phải là cùng một nghĩa vụ không?
Việc bên vay vay lại đúng bằng số tiền đã vay trước là tình tiết cần xem xét, nhưng không phải yếu tố quyết định. Một khoản vay mới có thể cùng số tiền nhưng khác về thời hạn vay, mục đích sử dụng vốn, lãi suất, phương thức giải ngân, lịch trả nợ, điều kiện chuyển nợ quá hạn, phí, phạt và mức độ rủi ro đối với bên thế chấp.
Ví dụ, khoản vay thứ nhất là 01 tỷ đồng, thời hạn 12 tháng, mục đích bổ sung vốn lưu động, trả xong đúng hạn. Sau đó, bên vay tiếp tục vay 01 tỷ đồng nhưng thời hạn 36 tháng, mục đích đầu tư dự án khác, lãi suất và điều kiện xử lý nợ khác. Dù số tiền bằng nhau, đây vẫn có thể là một nghĩa vụ tín dụng mới. Nghĩa vụ mới này chỉ được bảo đảm bằng tài sản của người thứ ba nếu nằm trong phạm vi nghĩa vụ tương lai mà người thứ ba đã chấp thuận một cách rõ ràng và có thể xác định được.
Ngược lại, nếu hợp đồng thế chấp ban đầu xác định rõ tài sản bảo đảm cho các khoản vay luân chuyển, vay theo hạn mức hoặc các nghĩa vụ phát sinh trong một khoảng thời gian cụ thể, thì việc trả khoản vay cũ rồi vay lại trong cùng hạn mức và cùng thời hạn bảo đảm không nhất thiết làm phát sinh yêu cầu phải ký lại hợp đồng thế chấp.
3. Một số kiến giải về hướng xem xét khi giải quyết tranh chấp
Thực tiễn xét xử cho thấy, để giải quyết tranh chấp loại này, không nên chỉ dựa vào câu chữ “bảo đảm mọi nghĩa vụ”, cũng không nên chỉ dựa vào tình tiết “khoản vay sau có số tiền bằng khoản vay trước”. Tác giả xin nêu một số kiến giải về hướng xem xét khi giải quyết tranh chấp loại này như sau:
Cần kiểm tra đồng thời các vấn đề sau:
- Hợp đồng thế chấp có ghi rõ bảo đảm cho nghĩa vụ trong tương lai hay không; thời hạn bảo đảm là bao lâu; có xác định hạn mức tối đa hoặc phương thức xác định nghĩa vụ được bảo đảm hay không.
- Hợp đồng thế chấp gắn với một hợp đồng tín dụng cụ thể hay gắn với toàn bộ quan hệ cấp tín dụng giữa ngân hàng và bên vay trong một thời hạn nhất định.
- Sau khi khoản vay cũ tất toán, ngân hàng có giải chấp, trả giấy chứng nhận, xóa đăng ký thế chấp hoặc có văn bản xác nhận chấm dứt nghĩa vụ bảo đảm hay không.
- Khoản vay lại có phát sinh trong thời hạn bảo đảm hay không; có cùng bên vay, cùng bên nhận bảo đảm, cùng loại nghĩa vụ và không vượt giới hạn mà bên thế chấp đã chấp thuận hay không.
- Bên thế chấp có được thông tin, có ký xác nhận, phụ lục, đơn đề nghị tiếp tục bảo đảm hoặc có hành vi thể hiện việc biết và không phản đối trong quá trình khoản vay lại được xác lập hay không.
- Hợp đồng thế chấp có phải hợp đồng theo mẫu do ngân hàng soạn sẵn hay không; nếu có, điều khoản mơ hồ hoặc làm tăng trách nhiệm của bên thế chấp cần được giải thích theo hướng bảo vệ bên không soạn thảo hợp đồng.
- Về chứng cứ, bên yêu cầu xử lý tài sản bảo đảm cần chứng minh khoản vay lại nằm trong phạm vi nghĩa vụ được bảo đảm. Nếu không chứng minh được điều này, không nên suy đoán bất lợi cho người thứ ba có tài sản, bởi họ không phải là người trực tiếp nhận tiền vay.
4. Một số giải pháp nâng cao hiệu quả áp dụng pháp luật
Từ các phân tích trên, tác giả xin nêu ra một số giải pháp cụ thể như sau:
Một là, nếu hợp đồng thế chấp của người thứ ba có điều khoản rõ ràng, minh bạch, xác định được phạm vi bảo đảm cho các khoản vay phát sinh trong tương lai trong thời hạn cụ thể, thì khoản vay lại phát sinh trong thời hạn này có thể thuộc phạm vi bảo đảm. Trong trường hợp đó, pháp luật không bắt buộc ngân hàng và bên vay phải thông báo lại cho bên thế chấp trước từng khoản vay, trừ khi hợp đồng có thỏa thuận về nghĩa vụ thông báo.
Hai là, nếu khoản vay cũ đã tất toán và khoản vay lại được xác lập bằng hợp đồng tín dụng mới, trong khi hợp đồng thế chấp ban đầu chỉ gắn với khoản vay cũ hoặc điều khoản “mọi nghĩa vụ” không rõ ràng, thì ngân hàng cần thông báo và phải có sự đồng ý rõ ràng của bên thế chấp. Nếu không, việc xử lý quyền sử dụng đất của người thứ ba để thu hồi khoản vay lại có rủi ro pháp lý cao.
Ba là, nếu hợp đồng ghi nhận phạm vi bảo đảm quá rộng, có thể hiểu như bảo đảm vô thời hạn hoặc không giới hạn, thì cần giải thích thận trọng theo Điều 404 và Điều 405 BLDS năm 2015. Phạm vi bảo đảm phải được giới hạn theo ý chí thực chất, khả năng nhận biết rủi ro và phạm vi cam kết hợp lý của bên thế chấp. Không nên diễn giải theo hướng ngân hàng có quyền vô hạn đối với tài sản của người thứ ba.
Bốn là, việc giải quyết tranh chấp có thể tham khảo nội dung bản án nêu trong Dự thảo án lệ số 14/2025 về việc thế chấp tài sản để bảo đảm thực hiện nghĩa vụ trong tương lai, thuộc lĩnh vực kinh doanh thương mại.[1] Dự thảo này có giá trị tham khảo đối với cách tiếp cận vấn đề bảo đảm nghĩa vụ trong tương lai, nhất là trong tranh chấp tín dụng có tài sản bảo đảm của bên thứ ba. Đây cũng được xem là một nguồn tham khảo có giá trị khi vận dụng, đánh giá để giải quyết vấn đề mà bài viết đặt ra.
Kết luận
Vấn đề có phải thông báo cho bên thế chấp khi bên vay tất toán khoản vay rồi vay lại hay không cần được xử lý linh hoạt tùy thuộc vào phạm vi thỏa thuận bảo đảm trong từng trường hợp cụ thể.
Nếu khoản vay lại nằm trong phạm vi nghĩa vụ tương lai đã được bên thế chấp chấp thuận rõ ràng, có thời hạn và có thể xác định được, thì không bắt buộc phải thông báo lại trước từng lần vay. Nếu khoản vay lại là nghĩa vụ mới vượt khỏi phạm vi cam kết, hoặc điều khoản bảo đảm không rõ ràng, thì ngân hàng cần có thông báo, xác nhận hoặc thỏa thuận bổ sung với bên thế chấp. Trong trường hợp không có sự tham gia của bên thế chấp, Tòa án có cơ sở không chấp nhận xử lý tài sản thế chấp đối với nghĩa vụ phát sinh sau, nhất là khi hợp đồng thế chấp là hợp đồng theo mẫu và điều khoản “bảo đảm mọi nghĩa vụ” được soạn theo hướng quá rộng, bất lợi cho người có tài sản.
Tài liệu tham khảo
1. Bộ luật Dân sự năm 2015.
2. Nghị định số 21/2021/NĐ-CP ngày 19/3/2021 của Chính phủ quy định thi hành Bộ luật Dân sự về bảo đảm thực hiện nghĩa vụ.
3. Nghị định số 99/2022/NĐ-CP ngày 30/11/2022 của Chính phủ về đăng ký biện pháp bảo đảm.
4. Văn bản hợp nhất số 06/VBHN-NHNN ngày 07/01/2026 của Ngân hàng Nhà nước Việt Nam hợp nhất quy định về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đối với khách hàng; đặc biệt quy định về thỏa thuận cho vay.
5. Dự thảo Án lệ số 14/2025 của Tòa án nhân dân tối cao về việc thế chấp tài sản để bảo đảm thực hiện nghĩa vụ trong tương lai (chỉ sử dụng như tài liệu tham khảo nếu chưa có quyết định công bố án lệ chính thức).
6. Bản án số 55/2025/KDTM-PT ngày 30/12/2025 của Tòa Phúc thẩm TAND tối cao tại TP. HCM.
8. Lê Thiết Hùng - Đinh Thị Thu - Đinh Quốc Cường, Phạm vi nghĩa vụ bảo đảm của bên thứ ba trong hợp đồng tín dụng: Từ thực tiễn xét xử đến yêu cầu thống nhất áp dụng pháp luật, https://tapchitoaan.vn/pham-vi-nghia-vu-bao-dam-cua-ben-thu-ba-trong-hop-dong-tin-dung-tu-thuc-tien-xet-xu-den-yeu-cau-thong-nhat-ap-dung-phap-luat15463.html.
[1] https://anle.toaan.gov.vn/webcenter/ShowProperty?nodeId=/UCMServer/TAND367979, truy cập ngày 20/6/2026.
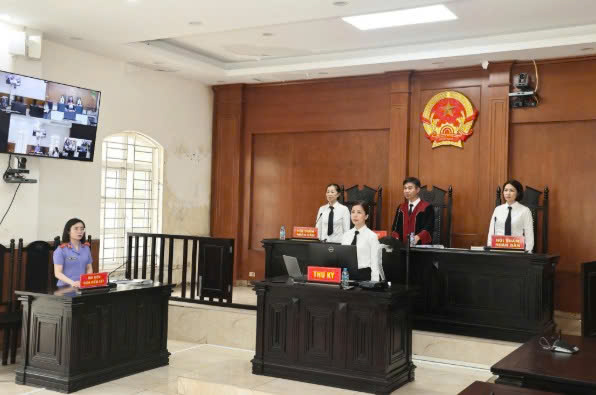
TAND khu vực 3 - Hà Nội mở phiên tòa xét xử sơ thẩm vụ án dân sự - Nguồn: Mạnh Hùng/Báo CL.
Bài đọc nhiều nhất tuần
-
Tòa phúc thẩm tuyên hủy án, điều tra lại vụ cựu Hiệu trưởng thu sai tiền dạy thêm
-
TANDTC họp giao ban công tác, tập trung hoàn thành nhiệm vụ trọng tâm năm 2026
-
Sôi nổi Giải thể thao Tòa án nhân dân năm 2026
-
TAND Hà Tĩnh tổ chức Giải Pickleball, Kéo co chào mừng 81 năm Ngày truyền thống Tòa án nhân dân
-
Bảo vệ quyền của nạn nhân tội phạm mua bán người theo Công ước ACTIP và thực tiễn thực hiện tại Việt Nam
Bình luận